
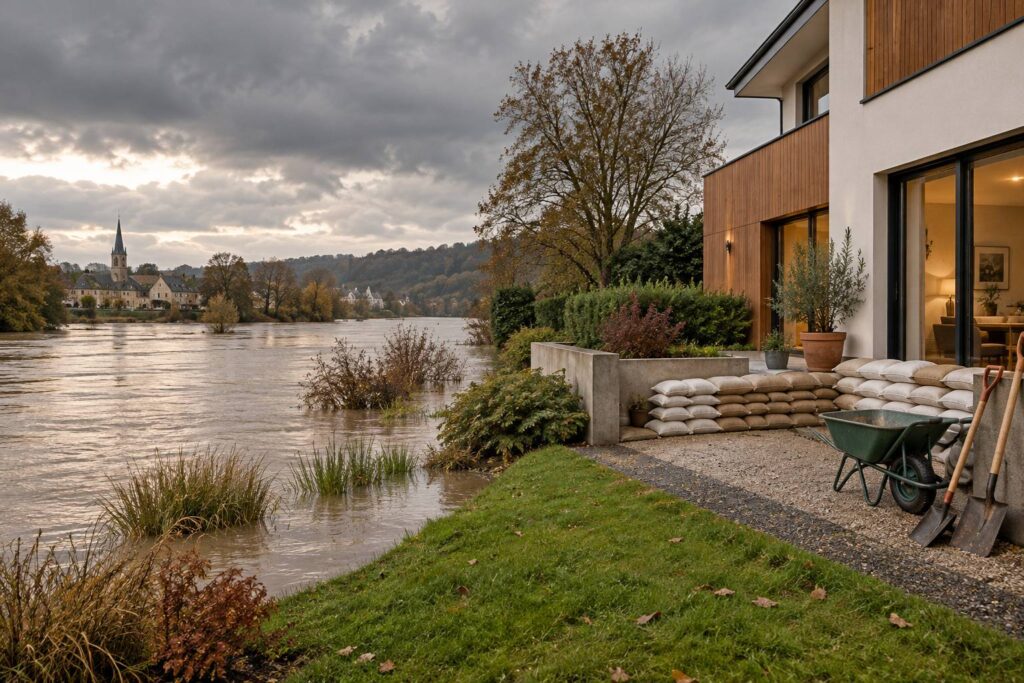
En bref
- Les crues saisonnières résultent de pluies durables, de la fonte des neiges ou d’épisodes méditerranéens très intenses.
- Le calendrier du risque varie selon les territoires, avec des montées d’eau fréquentes entre décembre et février dans l’Ouest et le Nord, puis entre mars et mai près des massifs.
- Le PPRI, Géorisques et Vigicrues permettent de vérifier l’exposition d’une adresse et de suivre une alerte météo.
- La préparation d’un logement passe par la protection des ouvertures, des réseaux, du tableau électrique et des documents d’assurance.
- Pendant une inondation, l’évacuation demandée par les autorités prime sur la protection des biens.
Crues saisonnières : comprendre les mécanismes du débordement des rivières
Une crue désigne une hausse temporaire du débit et du niveau d’un cours d’eau. Elle devient une inondation lorsque l’eau sort de son lit habituel, remonte par les réseaux ou ruisselle dans les zones habitées. Les crues saisonnières se construisent souvent sur plusieurs jours, parfois plusieurs semaines, ce qui laisse davantage de temps pour organiser la prévention.
Le sol joue un rôle direct dans ce phénomène. Après plusieurs semaines de pluie, il atteint sa capacité maximale d’absorption. Toute précipitation supplémentaire ruisselle alors vers les fossés, les ruisseaux et les rivières, ce qui accélère la montée des eaux.
La fonte des neiges produit un mécanisme similaire au printemps. Lorsque les températures augmentent rapidement et que des pluies s’ajoutent à cette fonte, les bassins versants reçoivent un volume d’eau difficile à évacuer. Les secteurs alimentés par des reliefs, comme certains affluents du Rhône, du Rhin ou de la Garonne, doivent suivre cette évolution avec attention.
| Période habituelle | Cause dominante | Territoires souvent concernés | Préparation prioritaire |
|---|---|---|---|
| Mars à mai | Fonte des neiges et pluies printanières | Alpes, Jura, Vosges, grands bassins fluviaux | Suivre les niveaux des cours d’eau |
| Septembre à décembre | Épisodes cévenols et méditerranéens | Gard, Hérault, Aude, Ardèche, Bouches-du-Rhône | Prévoir un étage refuge et une évacuation rapide |
| Décembre à février | Pluies atlantiques persistantes | Nord, Ouest, bassin parisien, vallées de la Meuse | Mettre les équipements électriques hors d’eau |
Les crues lentes de la Seine ou de la Loire ne ressemblent pas aux montées soudaines observées dans les vallées méditerranéennes. Sur un grand fleuve, la hausse peut être mesurée et anticipée plusieurs jours avant son maximum. Dans un petit bassin encaissé, une pluie intense peut faire monter une rivière en quelques heures.
La crue de la Seine de 1910 reste une référence historique pour le bassin parisien. Elle rappelle que les digues, les quais et les aménagements urbains réduisent certains effets, mais ne suppriment pas le risque. Les réseaux de transport, les caves, les parkings enterrés et les sous-sols constituent souvent les premiers points sensibles.
Le changement climatique ne crée pas toutes les crues, puisque ces phénomènes existent depuis toujours. Il modifie toutefois la fréquence et l’intensité de certaines pluies extrêmes, tout en alternant parfois sécheresse et épisodes très arrosés. Un sol durci par une longue période sèche infiltre moins vite l’eau lorsqu’un épisode pluvieux brutal survient.
L’urbanisation accentue aussi le ruissellement. Une cour goudronnée, une voirie ou un lotissement récent retiennent moins l’eau qu’un terrain végétalisé. L’impact environnemental se mesure alors au-delà de la maison concernée, car l’eau déplacée vers l’aval peut surcharger les réseaux et les cours d’eau.
La première décision utile consiste donc à distinguer le risque de débordement des rivières, le ruissellement local et la remontée des eaux par les canalisations. Ces trois situations demandent des protections différentes et ne se lisent pas de la même manière sur une carte communale.
Crues saisonnières : vérifier si votre maison se trouve en zone inondable
Avant d’acheter, de rénover ou d’assurer un logement, vérifiez l’exposition exacte de la parcelle. Une commune peut être classée à risque alors que toutes ses rues ne sont pas exposées au même niveau. La distance à la rivière ne suffit pas, car une propriété située plus loin peut subir le ruissellement ou le refoulement d’un réseau d’assainissement.
Le site Géorisques permet de consulter gratuitement les aléas connus pour une adresse. Il donne accès aux informations sur les inondations, les arrêtés de catastrophe naturelle et les plans de prévention. Ce premier contrôle ne remplace pas la lecture du document local applicable à la parcelle.
Le Plan de prévention du risque inondation, ou PPRI, fixe des zones réglementées. Certaines sont inconstructibles, d’autres autorisent des travaux sous conditions, par exemple avec un plancher habitable situé au-dessus d’une cote de référence. Pour un projet d’extension, de garage ou de clôture, le service urbanisme de la mairie doit confirmer les règles en vigueur.
Le PPRI peut imposer des prescriptions sur les matériaux, l’accès, les réseaux ou le stockage des produits dangereux. Une clôture pleine, une terrasse rehaussée ou un remblai peuvent modifier le passage de l’eau et être refusés. Sur ce point, ne vous fiez pas à une simple information commerciale : demandez une réponse écrite au service instructeur.
Les propriétaires doivent aussi consulter Vigicrues lorsque leur secteur est couvert par le réseau de surveillance. Les couleurs de vigilance donnent un niveau de danger potentiel, mais elles ne décrivent pas précisément l’eau qui entrera dans chaque maison. Les consignes de la préfecture et de la mairie restent prioritaires.
Une alerte météo de Météo-France complète cette lecture. La vigilance pluie-inondation concerne le risque lié à de fortes précipitations, tandis que la vigilance crues concerne les cours d’eau surveillés. Les deux alertes peuvent être actives en même temps, notamment lors d’un épisode méditerranéen.
Les archives communales apportent souvent des informations utiles. Les repères de crue visibles sur certains bâtiments, les photographies anciennes et les échanges avec les riverains permettent d’identifier les rues coupées, les caves inondées ou les accès devenus impraticables lors des épisodes précédents. Cette mémoire locale doit être recoupée avec les documents officiels.
Pour une vente ou une location, l’état des risques et pollutions doit être transmis lorsque le bien est situé dans un secteur concerné. L’acquéreur doit le lire avant la signature du compromis, pas après. En cas de doute sur une servitude, sur une information manquante ou sur un litige, l’ADIL ou un notaire pourra préciser la portée juridique des documents.
Une maison en zone inondable n’est pas automatiquement un logement inhabitable. Elle exige un budget de préparation, des aménagements cohérents et une assurance relue ligne par ligne. Le prochain travail consiste à identifier les éléments qui peuvent être protégés avant la période de crue.
Prévention des inondations : adapter le logement et chiffrer les protections
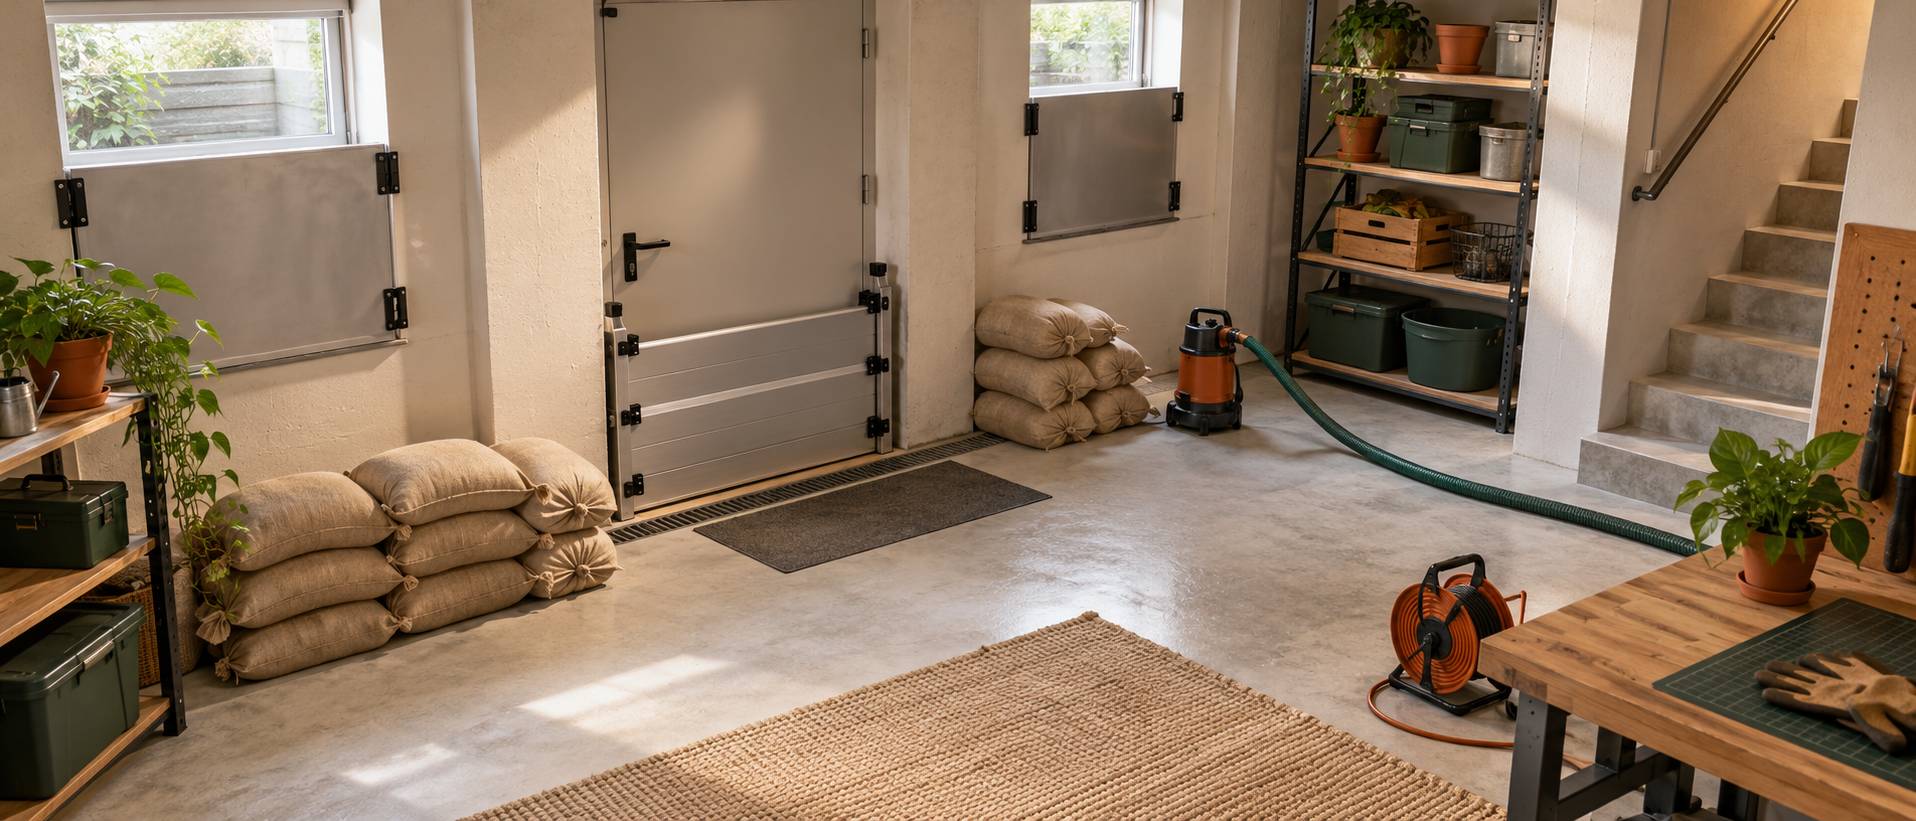
La prévention commence par un diagnostic simple du rez-de-chaussée, du sous-sol et des extérieurs. Repérez les seuils de porte, les soupiraux, les portes de garage, les bouches d’aération et les passages de gaines. Une maison peut être inondée par un seul point bas mal protégé, même si les autres ouvertures restent hors d’eau.
Les batardeaux amovibles constituent une protection adaptée aux ouvertures régulières. En 2026, comptez généralement 300 à 900 euros par ouverture, fourniture et pose comprises, selon la largeur, la hauteur et le système de fixation. Un dispositif vendu sans prise de mesure précise ni test d’étanchéité doit être écarté.
Les clapets anti-retour limitent les remontées d’eaux usées par les évacuations. Pour un modèle posé sur une canalisation accessible, comptez en général 250 à 700 euros, avec fourniture, raccordement et accès au réseau. Si la canalisation doit être reprise sous dalle ou dans une cour, le coût peut dépasser 1 500 euros en raison du terrassement et de la remise en état.
Le tableau électrique, la chaudière, la pompe de relevage et les prises basses doivent être examinés avant toute rénovation. Déplacer un tableau ou reprendre une installation ne se chiffre pas au hasard. Comptez souvent 1 200 à 3 000 euros pour une mise en sécurité électrique ciblée, mais seul un électricien peut établir le chiffrage après visite.
Les travaux doivent privilégier des matériaux qui supportent mieux un contact temporaire avec l’eau. Un carrelage collé sur support sain, des plinthes adaptées, des revêtements lavables et des cloisons pensées pour être réparées limitent la facture après sinistre. Une isolation en laine minérale ou un doublage en plaque de plâtre resté immergé devra souvent être déposé.
- Installez les produits chimiques, peintures et carburants dans un espace situé au-dessus du niveau probable de l’eau.
- Rangez les papiers d’identité, contrats d’assurance et titres de propriété dans une pochette étanche placée en hauteur.
- Repérez l’emplacement des coupures d’électricité, de gaz et d’eau avant le début de la saison à risque.
- Évitez de créer dans le jardin une bordure pleine qui dévie l’eau vers le logement voisin ou vers votre garage.
- Faites entretenir les grilles, caniveaux et évacuations, car les feuilles et déchets aggravent les stagnations locales.
- Demandez un devis détaillé pour chaque poste, avec fourniture, pose, adaptation du support et évacuation des déchets.
Le jardin doit ralentir l’eau sans empêcher son écoulement naturel. Des zones végétalisées, des surfaces perméables et un entretien des fossés privés peuvent réduire le ruissellement. À l’inverse, remblayer un terrain ou canaliser un écoulement sans autorisation peut déplacer le problème et engager votre responsabilité.
Une pompe vide-cave peut aider dans une cave ou un garage après l’arrêt de l’arrivée d’eau. Elle ne protège pas une habitation contre une rivière en crue et ne doit jamais servir à maintenir un sous-sol accessible alors que les réseaux électriques sont exposés. Comptez 100 à 400 euros pour une pompe domestique, hors alimentation sécurisée et éventuel dispositif de secours.
Les assurances habitation couvrent généralement les dégâts liés aux inondations dans le cadre prévu par le contrat et, selon les cas, par le régime de catastrophe naturelle. Vérifiez les franchises, les exclusions sur les dépendances et les plafonds pour le mobilier de cave. À ce prix-là, un contrat non relu peut coûter bien plus qu’un équipement de protection correctement posé.
Un devis sans détail des postes, de la pose et de la compatibilité avec le bâti ne se signe pas. Demandez-en deux autres, puis comparez les solutions sur leur fonction réelle : empêcher l’eau d’entrer, limiter les remontées ou réduire les dégâts après passage de l’eau.
Préparation face aux crues saisonnières : organiser le foyer et suivre les alertes
La préparation ne se limite pas aux travaux. Elle repose sur des gestes décidés à froid, lorsque la famille peut encore vérifier les itinéraires, les numéros utiles et le contenu du matériel. Un plan noté sur papier reste utile si le téléphone est déchargé ou si le réseau mobile devient instable.
Préparez un kit transportable et étanche, rangé dans un endroit accessible. Prévoyez au minimum 6 litres d’eau par personne pour trois jours, sur la base de deux litres quotidiens. Ajoutez des aliments qui se consomment sans cuisson, une radio à piles ou à dynamo, une lampe, des piles, une trousse de soins et les médicaments habituels.
Les documents méritent une attention particulière. Les copies du contrat d’assurance, des pièces d’identité, des ordonnances et des coordonnées bancaires doivent être protégées dans une pochette imperméable. Une sauvegarde numérique peut compléter ce rangement, mais elle ne remplace pas le papier lors d’une évacuation rapide.
Les foyers qui accueillent un nourrisson, une personne âgée ou une personne en situation de handicap doivent anticiper un besoin d’assistance. Inscrivez la personne concernée au registre communal des personnes vulnérables lorsque la mairie le propose. Prévoyez également les dispositifs médicaux nécessaires, les ordonnances et une solution de repli si un appareil dépend de l’électricité.
Les animaux ne doivent pas être traités au dernier moment. Leur caisse de transport, leur laisse, leur nourriture et leurs documents vétérinaires doivent rester accessibles. Les capacités d’accueil varient selon les centres d’hébergement, ce qui impose de prévoir un proche ou une pension située hors zone exposée.
Quand la vigilance augmente, suivez les canaux officiels et évitez les rumeurs diffusées sur les réseaux sociaux. Vigicrues, Météo-France, la préfecture et la mairie publient les données utiles à la sécurité civile. Les consignes locales peuvent imposer une évacuation, fermer une route ou interdire l’accès à un quartier.
Un véhicule doit être déplacé avant la montée des eaux vers un point haut autorisé et connu. Ne tentez jamais de le déplacer une fois l’eau engagée sur la chaussée. Environ 30 centimètres d’eau peuvent emporter une voiture, tandis qu’un courant d’environ 15 centimètres peut déséquilibrer un adulte.
En cas d’ordre d’évacuation, coupez le gaz et l’électricité uniquement si cette action ne vous met pas en danger. Prenez le kit, fermez les accès lorsque cela reste possible, puis empruntez l’itinéraire demandé. Un passage submersible, un parking souterrain ou une rue basse ne doit jamais être utilisé comme raccourci.
Si le maintien dans le logement est demandé, rejoignez un étage ou une zone haute avec le kit et les moyens de communication. Ne descendez pas dans une pièce inondée pour récupérer un objet. Les câbles, les trous, les objets coupants et les polluants sont invisibles sous une eau trouble.
La gestion des risques se joue donc avant l’événement, avec un plan clair et des décisions déjà prises. Une alerte reçue tardivement ne laisse plus le temps de chercher les papiers, de découvrir la coupure de gaz ou de négocier un itinéraire d’évacuation.
Après les inondations : sécuriser le logement, l’assurance et la remise en état
La décrue ne rend pas immédiatement une habitation sûre. L’eau peut avoir fragilisé les sols, décollé des revêtements, saturé les isolants ou provoqué un affouillement au pied des fondations. Attendez l’autorisation des autorités avant de réintégrer les lieux, surtout lorsqu’une rue ou un immeuble a subi une immersion importante.
Entrez de jour avec des bottes, des gants épais et un masque adapté à la poussière et aux moisissures. L’eau de crue peut contenir des bactéries, des hydrocarbures, des eaux usées ou des résidus agricoles. Toute plaie doit être nettoyée rapidement et tout symptôme persistant doit conduire à consulter un professionnel de santé.
Ne remettez pas le courant vous-même si l’installation a été touchée. Un électricien doit contrôler le tableau, les circuits, les prises et les appareils avant remise sous tension. La chaudière et les équipements à gaz demandent également une vérification par un technicien compétent.
Photographiez chaque pièce, chaque meuble et chaque équipement avant de nettoyer. Prenez des vues larges puis rapprochées, avec les traces de hauteur d’eau visibles sur les murs. Établissez ensuite un inventaire précis des biens, de leur âge approximatif et de leur valeur d’achat.
Déclarez le sinistre à votre assureur dans le délai contractuel indiqué. Lorsqu’un arrêté de catastrophe naturelle est publié, la déclaration doit généralement être adressée dans les 30 jours suivant la publication au Journal officiel, selon les règles applicables en 2026. Conservez une copie datée de tous les échanges et ne jetez pas les biens endommagés avant l’accord de l’assureur, sauf danger sanitaire.
Le nettoyage commence par l’évacuation de l’eau et des matériaux qui ne peuvent plus être assainis. Les moquettes, les isolants imbibés, certains meubles en panneaux de particules et les plaques de plâtre déformées doivent souvent être retirés. Garder ces matériaux pour économiser quelques centaines d’euros peut entretenir l’humidité et les moisissures pendant des mois.
Aérez le logement de façon continue lorsque les conditions météo le permettent. Un déshumidificateur aide à accélérer le séchage, mais ne corrige pas une infiltration encore active ni une cloison saturée. Maintenir un taux d’humidité inférieur à 60 % limite le développement des moisissures, à contrôler avec un hygromètre simple.
Surveillez ensuite les fissures nouvelles, les portes qui frottent, les sols qui se déforment et les affaissements près des murs extérieurs. Ces signes peuvent révéler une atteinte structurelle ou un mouvement du terrain. Pour une maison fortement touchée, faites intervenir un expert bâtiment ou un bureau d’études structure avant de lancer des réparations lourdes.
La remise en état doit intégrer les défauts constatés, pas seulement remettre les finitions à l’identique. Reprendre une prise trop basse, remplacer un doublage inadapté ou ajouter un clapet anti-retour pendant les travaux évite de financer deux fois les mêmes réparations lors d’un prochain épisode.
Avant d’aller plus loin, consultez le PPRI applicable à votre parcelle et faites établir deux devis détaillés pour les protections adaptées à votre logement.
Quelle différence existe entre une crue et une inondation ?
La crue correspond à la hausse du niveau et du débit d’un cours d’eau. L’inondation apparaît lorsque l’eau déborde, ruisselle dans les zones habitées ou remonte par les réseaux d’assainissement.
Où vérifier le risque d’inondation pour une adresse ?
Le site Géorisques permet une première vérification par adresse. Consultez aussi le PPRI en mairie ou à la préfecture, puis suivez Vigicrues lors des périodes de vigilance.
Faut-il couper l’électricité pendant une crue ?
Coupez l’électricité si les autorités le demandent ou si vous pouvez le faire sans vous approcher d’une zone inondée. Ne touchez jamais un tableau, une prise ou un appareil situé dans l’eau.
Quel délai respecter pour déclarer une inondation à son assurance ?
Relisez votre contrat immédiatement. En cas de reconnaissance de catastrophe naturelle, la déclaration doit généralement parvenir à l’assureur dans les 30 jours suivant la publication de l’arrêté au Journal officiel, selon les règles applicables en 2026.